Kamis, 11 Juli 2013

Finally!! Arsenal come to Indonesia

yeaaaaaaaaaaahhhhhh... Arsenal akhirnya dateng jg nih ke indonesia. 14 juli match Arsenal vs Indonesia Dream Team bakal berlangsung di Gelora Bung Karno. saya yg notabene nya sebagai gooner (panggilan pendukung arsenal) sangat antusias sekali menyambut kedatangan tim kesayangan saya ini hehe.
Arsenal bakal ngelakuin segala rangkaian acara yg dibuat pihak sponsor dan promotor, seperti meet n greet,coaching clinic, dll. dan juga arsenal menjanjikan akan membawa hampir seluruh skuad utama nya loh!
tiket yang ditawarkan relatif murah bgt,berkisar 60rb - 1jt klo ga salah. akhirnya bisa juga saya melihat arsenal main scara langsung tanpa harus ke emirates stadium di london hahaha.

see yaaaaa podolski,wilshere,ramsey,giroud,arteta,koscielny,mertesacker.chesney,walcott,gervinho!!!


sedikit info mengenai ortu

di postingan kali ini saya mendapat tugas membuat tulisan tentang orang tua.well kita langsung aja yaa, orang tua saya sama sewajarnya dg orang tua pada umumnya, sang ibu yang penyayang namun bawel dan ayah yang cuek namun royal.
ibu saya sangat hebat dalam memasak,beliau jago membuat kue apapun jenisnya.beliau pernah punya history juara lomba masak ibu ibu royco loh! keren kan hahaha kalo yg gatau itu acara masak di indosiar yg tayang pagi. ibu saya itu tipe orang yg cuek juga sih sebenernya cuma diem2 gt dia perhatian sm kabar anaknya. yaaaaaa sewajarnyaa orang tua haha
kalo bokap sih tipe bokap bgt deh yang cuek,royal,tapi galak hiiii.... bokap sayangnya udah gada sejak saya kelas 6 sd yaaa udah cukup lama lah yaa,sedihh juga jd orang yg belum bisa bahagiain orang tua dg kondisi lengkap :( yaa semoga nantinya saya bisa membahagiakan ibu saya yang tinggal satu ini, amin

yaaaa saya rasa cukup sedikit info mengenai orang tua saya hehhe,sisanya rahasia cyiiinnn...... ;p

Rabu, 19 Juni 2013

Akuntansi Komparatif


Akuntansi komparatif adalah akuntansi untuk transaksi internasional, perbandingan prinsip akuntansi antar Negara yang berbeda dan harmonisasi berbagai standar akuntansi dalam bidang kewenangan pajak, auditing dan bidang akuntansi lainnya. Pengertian lain Akuntansi Internasional menurut Iqbal, Melcher dan Elmallah (1997:18) mendefinisikan akuntansi internasional sebagai akuntansi untuk transaksi antar negara, pembandingan prinsip-prinsip akuntansi di negara-negara yang berlainan dan harmonisasi standar akuntansi di seluruh dunia.
Akuntansi internasional menjadi semakin penting dengan banyaknya perusahaan multinasional (multinational corporation) atau MNC yang beroperasi diberbagai negara dibidang produksi, pengembangan produk, pemasaran dan distribusi. Di samping itu pasar modal juga tumbuh pesat yang ditunjang dengan kemajuan teknologi komunikasi dan informasi sehingga memungkinkan transaksi di pasar modal internasional berlangsung secara real time basis.

Aturan Aturan Akuntansi
Christopher Nobes dan Robert Parker (1995:11) menjelaskan adanya tujuh faktor yang menyebabkan perbedaan penting yang berskala internasional dalam perkembangan sistem dan praktik akuntansi. Faktor-faktor tersebut antara lain sebagai berikut :
- Sistem hukum
- Sumber pendanaan
- Sistem perpajakan
- Profesi akuntan
- Teori Akuntansi
- Accidents of History


Klasifikasi Akuntansi Internasional Dapat Dilakukan dalam Dua Cara,yaitu:

a. Dengan pertimbangan
Klasifikasi dengan pertimbangan bergantung pada pengetahuan, intuisi dan pengalaman.
b. Secara empiris
Klasifikasi secara empiris menggunakan metode statistic untuk mengumpulkan data prinsip dan praktek akuntansi seluruh dunia.

Ada 8 (delapan) Faktor yang Mempengaruhi Akuntansi Internasional:

1. Sumber Pendanaan
2. Sistem Hukum
3. Perpajakan
4. Ikatan Politik dan Ekonomi
5. Inflasi
6. Tingkat Perkembangan Ekonomi
7. Tingkat Pendidikan.
8. Budaya

Empat (4) Alasan mengapa praktik tidak sesuai dengan standar yaitu :
1. Di kebanyakan negara hukuman atas ketidakpatuhan dengan akuntansi resmi cenderung lemah dan tidak efektif
2. Secara suka rela perusahaan boleh melaporkan informasi lebih banyak daripada yang diharuskan
3. Beberapa negara memperbolehkan perusahaan untuk mengabaikan standar akuntansi jika dengan melakukannya operasi dan posisi keuangan perusahaan akan tersajikan secara lebih baik
4. Di beberapa negara standar akuntansi hanya berlaku untuk laporan keuangan perusahaan secara tersendiri dan bukan untuk laporan konsolidasi.

ENAM SISTEM AKUNTANSI NASIONAL
1. Perancis
Perancis merupakan pendukung utama penyeragaman akuntansi nasional di dunia. Kementrian Ekonomi Nasional menyetujui Plan Comptale General ( kode akuntansi nasional ) resmi yang pertama pada bulan September 1947. Pada Tahun 1986, renana tersebut diperluas untuk melaksanakan ketentuan dalam Direktif Ketujuh UE terhadap laporan keuangan konsolidasi dan revisi lebih lanjut pada tahun 1999. Plan Comptable General berisi :
• tujuan dan prinsip akuntansi seta pelaporan keuangan
• definisi aktiva, kewajiban, ekuitas pemegang saham, pendapatan dan beban
• atauran pengakuan dan penilaian
• daftar akun standar, ketentuan mengenai penggunaannya, dan ketentuan tata buku lainnya
• contoh laporan keuangan dan aturan penyajiannya2
Ciri khusus akuntansi di Perancis adalah terdapatnya dikotomi antara laporan keuangan perusahaan secara tersendiri dengan laporan keuangan kelompok usaha yang dikonsolidasikan. Meskipun akun-akun perusahaan secara tersendiri harus memenuhi ketentuan pelaporan wajib, hukum memperbolehkan perusahaan Perancis untuk mengikuti Standar Pelaporan Keuangan internasional.
Regulasi dan Penegakan Aturan Akuntansi
Lima organisai utama yang terlibat dalam proses penetapan standar di Prancis adalah :
1. Counseil National de la Comptabilite atac CNC (Badan Akuntansi Nasional)
2. Comite de la Reglemetation Comptable or CRC (Komite Regulasi Akntansi)
3. Autorite des Marches Financiers or AMF (Otoritas Pasar Keuangan)
4. Ordre des Experts-Comtable or OEC (Ikatan Akuntansi Publik )
5. Compagnie Nationale des Commisaires aix Comptes or CNCC (Ikatan Auditor Kepatuhan Nasional)
Di Perancis profesi akuntansi dan auditing sejak dahulu telah terpisah. Akuntan dan auditor Perancis diwakili oleh kedua lembaga, yaitu OEC dan CNCC, meski terdapat sejumlah orang yang menjadi anggota keduannya. Sesungguhnya, 80% akuntan dengan kualifikasi di Perancis memiliki kedua klasifiksi tersebut. Dua lembaga profesional memiliki hubungan dekat dan bekerja sama untuk kepentingan bersama. Kedua terlibat dalam pengembangan standar akuntansi melalui CNC dan CRC dan keduannya mewakili Perancis di IASB
Pelaporan Keuangan
Perusahaan Prancis harus melaporkan berikut ini :
1. Neraca
2. Laporan laba rugi
3. Catatan atas laporan keuangan
4. Laporan direktur
5. Laporan auditor
Laporan keuangan seluruh perusahaan perseroaan dan perusahaan dengan kewajiban terbatas lainnya yang melebihi ukuran tertentu harus diaudit. Perusahaan besar juga harus menyiapka dokumen yang terkait dengan pencegahan kepailitan perusahaan dan laporan sosial, yang keduanya hanya terdapat di Perancis.
Ciri utama pelaporan di Perancis adalah ketentuan mengenai pengungkapan catatan kaki yang ekstensif dan detail yang meliputi hal-hal berikut :
• Penjelasan mengenai aturan pengukuran yang diberlakukan
• Perlakuan akuntansi untuk pos-pos dalam mata uang asing
• Laporan perubahan aktiva tetap dan depresiasi
• Detail provisi
• Detail revaluasi yang dilakukan
• Analisis piutang dan utang sesuai masa jatuh tempat
• Daftar anak perusahaan dan kepemilikan saham
• Jumlah komitmen pensiun dan imbalan pasca kerja lainnya
• Detail pengaruh pajak terhadap laporan keuangan
• Rata-rata jumlah karyawan sesuai golongan
• Analisis pendapatan menurut aktivitas dan geografis
Pengukuran akuntansi
Akuntansi di Perancis memiliki karakteristik ganda : Perusahaan secara tersendiri harus mematuhi paraturan yang tetap, sedangkan kelompok usaha konsolidasi memiliki fleksibilitas lebih besar. Akuntansi untuk perusahaan secara individual merupakan dasar hukum untuk membagikan dividen dan menghitung pendapatan kena pajak.
Metode pembelian (purchase method) umumnya digunakan untuk mencatat penggabungan usaha, namum metode penyatuan kepemilikan (pooling method) dapat digunakan dalam beberapa kondisi. Muhibah (goodwill) umumnya dikapitalisasi dan diamortisasi terhadap laba, namun tidak ditentukan berapa lama periode amortisasi yang maksimum. Goodwill tidak perlu diuji untuk penurunan nilai . Konsolidasi proporsional digunakan untuk usaha patungan dan metode ekuitas digunakan untuk mencatat investasi pada perusahaan yang tidak dikonsolidasikan, yang dapat dipengaruhi secara signifikan. Praktik translasi mata uang asing sama dengan IAS 21. Aktiva dan kewajiban anak perusahan yang berdiri sendiri ditranslasikan dengan menggunakam metode kurs penutupan (akhir tahun) dan perbedaan translasi dimasukan ke dalam ekuitas.
2. Jerman
Pada awal tahun 1970-an, uni Eropa (UE) mulai mengeluarkan direktif harmonisasi, yang harus diadopsi oleh negara-negara anggotanya ke dalam hukum nasional. Direktif Uni Eropa yang keempat, ketujuh, kedelapan seluruhnya masuk kedalam hukum Jerman melalui Undang-undang Akuntansi Komprehensif yang diberlakukan pada tanggal 19 Desember 1985
Karakteristik fundamental ketiga dari Akuntansi di Jerman adalah ketergantungannya terhadap anggaran dasar dan keputusan pengadilan. Selain kedua hal itu tidak ada yang memiliki status mengikat atau berwenang. Untuk memahami akuntansi di Jerman, seseorang harus mmerhatikan HGB dan kerangka hukum kasus yang terkait.
Regulasi dan Penegakan Aturan Akuntansi
Sebelum tahun 1998, Jerman tidak memiliki fungsi penetapan standar akuntansi keuangan sebagaimana yang dipahami di negara-negara berbahasa Inggris. Undang –undang tentang pengendalian dan transparansi tahun 1998 memperkenalkan keharusan untuk mengakui badan swasta yang menetapkan standar nasional untuk memenuhi tujuan berikut :
• Mengembangkan rekomendasi atas penerapan standar akuntansi dalam laporan keuangan konsolidasi
• Memberikan nasihat kepada Kementrian Kehakiman atas legislasi akuntansi yang baru
• Mewakili Jerman dalam organisasi akuntansi internasional, Seperti IASB
Sistem penerapan standar akuntansi yang baru di Jerman secara garis besar mirip dengan sistem yang ada di Inggris dan Amerika Serikat. Namun untuk diperhatikan bahwa standar GASB adalah rekomendasi wajib yang hanya berlaku u/lapoaran keuangan konsolidasi.
Pelaporan Keuangan
Undang – Undang Akuntansi tahun 1985 secara khusus menentukan isi dan bentuk laporan keuangan yang meliputi :
1. Neraca
2. Laporan laba rugi
3. Catatan atas laporan keuangan
4. Laporan manajemen
5. Laporan auditor
Ciri utama sistem pelaporan keuangan di Jerman adalah laporan secara pribadi oleh auditor kepada dewan direktur pengelola perusahaan dan dewan pengawas perusahaan, untuk tujuan konsolidasi, seluruh perusahaan dalam kelompok tersebut harus menggunakan prinsip akuntansi dan penilaian yang sama.
Pengukuran Akuntansi
GAS lebih ketat bila dibandingkan dengan HGB dalam hal laporan keuangan konsolidasi, menurt GAS 4, metode revaluasi harus digunakan , sedangkan aktiva dan kewajiban yang diperoleh dalam penggabungan usaha harus direvaluasi menjadi nilai wajar dan kelebihan yang tersisa dialokasikan menjadi goodwill. Goodwill diamortisasi selama masa tidak lebih dari 20 tahun dan diuji untuk penurunan nilai tiap tahunnya.
Sebagaimana disebutkan sebelumnya, perusahaan – perusahaan Jerman sekarang dapat memilih untuk menyusun laporan keuangan konsolidasi sesuai dengan aturan Jerman sebagaimana dijelaskan di atas, standar akuntansi internasional, atau GAAP AS. Ketiga pilihan tersebut dapat ditemukan dalam praktik dan para pembaca laporan keuangan Jerman harus berhati-hati untuk mencari tahu standar akuntansi manakah yang digunakan.
3. Jepang
Akuntansi dan Pelaporan keuangan di Jepang mencerminkan gabungan berbagai pengaruh domestik dan internasional, untuk memahami akuntansi Jepang, seseorang harus memahami budaya, praktik usaha dan sejarah Jepang. Perusahaan – perusahaan Jepang saling memiliki akuitas saham satu sama lain, dan sering kali bersama-sama memiliki perusahaan lain. Investasi yang saling bertautan ini menghasilkan konglomerasi industri yang meraksasa – yang disebut sebagai keiretsu.
Modal usaha keiretsu, ini sedang dalam perubahan seiring dengan reformasi struktural yang dilakukan Jepang untuk mengatasi stagnasi ekonomi yang berawal pada tahun 1990-an. Krisis keuangan yang mengikuti pecahnya ekonomi gelembung Jepang juga mendorong dilakukannya evaluasi menyeluruh atas standar pelaporan keuangan Jepang.
Regulasi dan Penegakan Aturan Akuntansi
Pemerintah nasional masih memiliki pengaruh paling signifikan terhadap akuntansi di Jepang. Regulasi akuntansi didasarkan pada tiga undang – undang : Hukum Komersial, Undang-undang pasar modal dan Undang-undang pajak penghasilan perusahaan. Hukum komersial diatur oleh Kementrian Kehakiman (MOJ), hukum tersebut merupakan inti dari regulasi akuntansi di Jepang dan paling memiliki pengaruh besar.
Perusahaan milik publik harus memenuhi ketentuan lebih lanjut dalam undang undang pasar modal yang diatur oleh kementrian keuangan dibuat berdasarkan Undang-undang pasar modal AS dan diberlakukan terhadap Jepang oleh Amerika Serikat selama masa pendudukan AS setelah perang dunia II Tujuan utama SEL adalah untuk memberikan informasi dalam pengambilan keputusan.
Pelaporan Keuangan
Perusahaan yang didirikan menurut Hukum Komersial diwajibkan untuk menyusun laporan wajib yang harus mendapat persetujuan dalam rapat tahunan pemegang saham, yang berisi hal-hal berikut :
1. Neraca
2. Laporan Laba rugi
3. Laporan Usaha
4. Proposal atas Penentuan Penggunaan (apropriasi) Laba ditahan
5. Skedul Pendukung
Perusahaan yang mencatatkan sahamnya juga harus menyusun laporan keuangan sesuai dengan Undang-undang pasar modal yang secara umum mewajibkan laporan keuangan dasar yang sama dengan Hukum komersial ditambah dengan laporan arus kas.
Pengukuran Akuntansi
Hukum komersial mewajibkan perusahaan perusahaan besar untuk menyusun laporan konsolidasi, perusahaan yang mencatat saham harus menyusun laporan konsolidasi sesuai dengan SEL. Akun perusahaan secara terpisah merupakan dasar bagi laporan konsolidasi dan umumnya prinsip akuntansi yang sama digunakan untuk keduannya. Anak perusahaan dikonsolidasikan jika induk perusahaan secara langsung dan tidak langsung mengendalikan kebijakan keuangan dan operasionalnya.
Meskipun metode penyatuan kepemilikan diperbolehkan, metode pembelian untuk penggabungan usaha umumnya digunakan. Goodwill diukur menurut dasar nilai wajar aktiva bersih yang diakuisisi dan diamortisasi selama maksimum 20 tahun, metode ekuitas digunakan untuk mencatat usaha patungan.
4. Belanda
Akuntansi di Belanda memiliki beberapa paradoks yang menarik. Belanda memiliki ketentuan akuntansi dan pelaporan keuangan yang relatif permisif, tetapi standar praktik profesiona yang sangat tinggi. Belanda merupakan negara hukum kode, namun akuntansinya berorientasi pada penyajian wajar. Pelaporan keuangan dan akuntansi pajak merupakan dua aktivitas terpisah.
Akuntansi Belanda bersedia untuk mempertimbangkan ide-ide dari luar. Belanda merupakan salah satu pendukung pertama atas standar internasional untuk akuntansi dan pelaporan keuangan, dan pernyataan IASB menerima perhatian besar dalam menentukan praktik yang dapat diterima.
Regulasi dan Penegakan Aturan Akuntansi
Regulasi di Belanda tetap liberal sehingga tahun 1970 ketika Undang-undang Laporan Keuangan Tahunan diberlakukan, Undang-undang tahun 1970 memperkenalkan audit wajib. Undang-undang tersebut juga mendorong pembentukan kelompok Studi Akuntansi Tiga Pihak (Tripaartif) (yang digantikan oleh Dewan Pelaporan Tahunan pada Tahun 1981)
Dewan pelaporan Tahunan mengeluarkan tuntunan terhadap prinsip akuntansi yang dapat diterima (bukan diterima) secara umum, Dewan tersebut memiliki anggota berasal dari tiga kelompok yang berbeda :
1. Penyusunan laporan keuangan (perusahaan)
2. Pengguna laporan keuangan (perwakilan serikat buruh dan analis keuangan)
3. Auditor laporan keuangan (institut Akuntansi Terdaftar Belanda atau NivRA)
Pelaporan Keuangan
Kualitas pelaporan keuangan Belanda sangat seragam, laporan keuangan wajib harus disusun dalam bahasa Belanda, namun dalam bahasa Inggris, Perancis, dan Jerman dapat diterima. Laporan Keuangan harus memuat hal-hal berikut :
1. Neraca
2. Laporan Laba Rugi
3. Catatan-catatan
4. Laporan Direksi
5. Informasi lain yang direkomendasikan
Pengukuran Akuntansi
Metode yang digunakan adalah metode pembelian, goodwill merupakan perbedaan antara biaya akusisi dengan nilai wajar aktiva dan kewajiban yang dibeli. Fleksibilitas Belanda dalam pengukuran akuntansi dapat terlihat dengan diperbolehkannya penggunaan nilaii kini untuk aktiva berwujud seperti persediaan dan aktiva yang disusutkan. Karena perusahaan – perusahaan Belanda Memiliki Flesibilitas dalam menerapkan aturan pengukuran, dapat diduga bahwa terdapat kesempatan untuk melakukan perataan laba. Pos –pos tertentu dapat mengabaikan laporan laba rugi dan langsung disesuaikan terhadap cadangan dalam ekuitas pemegang saham. Hal ini antara lain :
• Kerugian akibat bencana yang tidak mungkin atau tidak umum untuk diasuransikan
• Kerugian akibat nasionalisasi atau sejenis penyitaan lainnya
• Onsekuensi akibat restrukturisasi keuangan
6. Inggris
Warisan Inggris bagi dunia sangat penting. Inggris merupakan negara pertama di dunia yang mengembangkan profesi akuntansi yang kita kenal sekarang. Konsep penyajian hasil dan posisi keuangan yang wajar (pandangan benar dan wajar) juga berasal dari Inggris.
Regulasi dan Penegakan Aturan Akuntansi
Dua sumber utama standar akuntansi keuangan di Inggris adalah hukum perusahaan dan profesi akuntansi. Undang-undang tahun 1981 menetapkan lima prinsip dasar akuntansi :
1. Pendapatan dan beban harus ditandingkan menurut dasar akrual
2. Pos aktiva dan kewajiban secara terpisah dalam setiap kategori aktiva, dan kewajiban dinilai secara terpisah
3. Prinsip konservatisme
4. Penerapan kebijakan akuntansi yang konsisten dari tahun ke tahun diwajibkan
5. Prinsip kelangsungan usaha diterapkan untuk perusahaan yang menggunakan akuntansi
Undang-undang tersebut berisi aturan penilaian yang luas dimana akun-akun dapat ditentukan berdasarkan biaya historis atau biaya kini.
Pelaporan Keuangan
Pelaporan keuangan Inggris termasuk yang paling komprehensif di dunia. Laporan keuangan umumnya mencakup :
1. Laporan Direksi
2. Laporan Laba dan Rugi dan Neraca
3. Laporan Arus Kas
4. Laporan Total Keuntungan dan Kerugian yang diakui
5. Laporan Kebijakan akuntansi
6. Catatan atas Referensi dalam Laporan Keuangan
7. Laporan Auditor
Pengukuran Akuntansi
Inggris memperbolehkan baik metode akusisi dan merger dalam mencatat akuntansi untuk Penggabungan usaha. Meskipun demikian, kondisi penggunaan metode merger begitu ketat sehingga hampir tidak pernah digunakan.
Pada Tahun 2003, Departemen perdagangan dan Perindustrian mengumumkan bahwa mulai bulan Januari 2005, Seluruh perusahaan Inggris diperbolehkan untuk menggunakan IFRS, selain GAAP
6. Amerika Serikat
Akuntansi di Amerika Serikat diatur oleh Badan Sektor Swasta (Badab Standar Akuntansi Keuangan/FASB), hingga tahun 2002 Institut Amerika untuk Akuntan Publik Bersertifikat.
Regulasi dan Penegakan Aturan Akuntansi
Prinsip-prinsip akuntansi yang diterima secara umum (GAAP) terdiri dari seluruh standar, aturan, dan regulasi keuangan yang harus diperhatikan ketika menyusun laporan keuangan, laporan keuangan seharusnya menyajikan secara wajar posisi keuangan suatu perusahaan dan hasil operasinya sesuai dengan prinsip-prinsip akuntansi yang diterima secar umum.
Pelaporan keuangan
Laporan tahunan yang semestinya dibuat sebuah perusahaan AS yang besar meliputi :
1. Laporan manajemen
2. Laporan auditor independen
3. Laporan keuangan utama (laporan laba rugi,arus kas,laba komprehensif, ekuitas pemegang saham)
4. Diskusi manajemen dan analisis atas hasil operasi dan kondisi keuangan
5. Pengungkapan atas kebijakan akuntansi dengan pengaruh paling penting terhadap laporan keuangan
6. Catatan atas laporan keuangan
7. Perbandingan data keuangan tertentu selama lima atau sepuluh tahun
8. Data kuartal terpilih
Laporan keuangan konsolidasi bersifat wajib dan laporan keuangan AS yang diterbitkan biasanya tidak memuat hanya laporan induk perusahaan saja. Aturan konsolidasi mengharuskan seluruh anak perusahaan yang dikendalikan (yaitu, dengan kepemilikan yang melebihi 50 persen dari saham dengan hak suara) harus dikonsolidasikan secara penuh, walaupun operasi anak perusahaan tersebut tidak homogen. Laporan keuangan interim (kuartalan) diwajibkan untuk perusahaan yang sahamnya tercatat pada bursa efek utama. Laporan ini biasanya hanya berisi laporan keuangan ringkas yang tidak diaudit dan komentar manajemen secara singkat.
Pengukuran Akuntansi
Aturan pengukuran akuntansi di Amerika Serikat mengasumsikan bahwa suatu entitas usaha akan terus melangsungkan usahanya. Pengukuran dengan dasar akrual sangat luas dan pengakuan transaksi dan peristiwa sangat tergantung pada konsep penanding.

Perkembangan Dan Klasifikasi Akuntansi Internasional

Meskipun terdapat perhatian yang mendalam mengenai banyaknya pengaruh faktor lingkungan yang mempengaruhi perkembangan akuntansi secara global, para ahli juga percaya bahwa terdapat perbedaan pola secara sistematis mengenai perilaku akuntansi di beberapa negara. Untuk mengetahui apakah terdapat keseragaman atau perbedaan yang sistematis di dalam sistem akuntansi yang mungkin dapat mengelompokkan beberapa negara menjadi satu, make diperlukannya suatu pengklasifikasian yang memadai. Perbedaan pola perilaku akuntansi bisa diidentifikasi dalam penilaian yang dihasilkan dari beberapa tahun perkembangan terhadap faktor-faktor seperti nilai-nilai budaya, sistem hukum, orientasi politik, dan perkembangan ekonomi. Tantangan kita saat ini adalah untuk menyesuaikan diri dari budaya yang lalu dengan desakan global akan transparansi dan kredibilitas akuntansi untuk memfasilitasi arus modal efisien ke pasar keuangan. Untuk melakukan ini, diperlukannya pengakuan bahwa tradisi dan budaya membentuk pemikiran akuntansi di sebuah negara dan perubahan tersebut dapat diperoleh ketika kita mengetahui dan memahami budaya tersebut. Fungsi Klasifikasi Internasional Proses klasifikasi akan membantu kita untuk menjelaskan dan membandingkan sistem akuntansi internasional dengan cara yang baik dalam pemahaman kita mengenai realita yang kompleks tentang praktek akuntansi. Rencana klasifikasi akan membantu kita dalam memahami: • Sejauh mana suatu sistem nasional itu sama atau berbeda satu sama lain. • Pola perkembangan suatu sistem nasional terhadap yang lainnya dan potensi mereka untuk berubah. • Alasan mengapa suatu sistem nasional memiliki pengaruh yang kuat sementara ada beberapa yang tidak. Klasifikasi juga akan membantu pembuat keputusan menilai prospek dan masalah keselarasan internasional. Mereka kemudian akan lebih mampu memprediksi permasalahan yang dapat timbul di tingkat nasional dan juga dapat mengidentifikasi solusi yang memadai karena memiliki pengetahuan tentang beberapa negara yang memiliki pola perkembangan yang mirip. Pengklasifikasian Akuntansi dan Sistem Pelaporan Penelitian mengenai pengklasifikasian sistem akuntansi memiliki dua bentuk utama yaitu pendekatan deductive/judgmental dan pendekatan inductive/empirict 1. Pendekatan deductive mengidentifikasikan faktor lingkungan yang relevan dan mengkaitkan itu dengan praktek akuntansi nasional, pengkelompokan internasional atau pola perkembangan yang diajukan. 2. Dalam pendekatan inductive praktek akuntansi individual dianalisa, pola perkembangan atau pengkelompokan diidentifikasi, dan di akhir, penjelasan dibuat dari sudut pandang ekonomi, sosial, politik, dan faktor-faktor budaya. The Deductive Approach Analisa lingkungan yang dilakukan oleh Mueller dipublikasikan dalam bukunya international Accounting (1967) mengidentifikasi empat pendekatan yang berbeda dalam perkembangan akuntansi: • Pola ekonomi makro: akuntansi dalam bisnis sangat berkaitan erat dengan kebijakan ekonomi nasional. • Pola ekonomi mikro: akuntansi dipandang sebagai cabang dari ekonomi bisnis dan konsep akuntansi diperoleh dari analisa ekonomi dan berhubungan dengan pemeliharaan dalam modal yang diinvestasikan ke dalam perusahaan. • Pola Disiplin Independen: akuntansi dipandang sebagai fungsi jasa dan merupakan bagian dari praktek bisnis. Akuntansi diasumsikan dapat mengembangkan kerangka konseptualnya sendiri yang didasarkan pada pengalaman praktek bisnis yang sukses. • Pola keseragaman akuntansi: akuntansi dipandang sebagai cara yang efisien untuk melaksanakan pekerjaan administrasi dan kontrol untuk semua penggunanya. The Inductive Approach Pendekatan Inductive yang digunakan untuk mengidentifikasi pola akuntansi dimulai dengan menganalisa setiap praktek akuntansi. Sebuah penelitian statistik tentang prakek akuntansi internasional yang dilakukan oleh Nair dan Frank (1980) secara empiris membedakan antara praktek pengukuran dan pengungkapan karena keduanya dianggap memiliki pola perkembangan yang berbeda. Penelitian yang menggunakan data Price Waterhouse (1973) tersebut menunjukkan bahwa terdapat empat pengelompokkan karakteristik praktek pengukuran yaitu yang mengikuti model dari: British Commonwealth, Latin American, Continental European, dan United States. Namun masalah yang muncul dari tipe riset seperti ini adalah kurangnya data yang relevan dan yang dapat diandalkan untuk investigasi. Dan juga, dalam pengklasifikasian seperti ini, penelitian tidak terlalu memperhatikan pengaruh budaya sebagai suatu variabel yang mendasar sebagai faktor pengaruh perbedaan sistem akuntansi internasional. Pengaruh Budaya dalam Sistem Akuntansi Dalam akuntansi, pengaruh penting budaya dan latar belakang historis mulai dipertimbangkan. Harrison dan McKinnon mengajukan ide kerangka metodelogi yang mengunakan budaya untuk menganalisa perubahan di peraturan pelaporan keuangan perusahaan di tingkat nasional. Budaya dipertimbangkan sebagai bagian yang penting dalam kerangka untuk memahami bagaimana sistem sosial berubah karena budaya mempengaruhi norma dan nilai dan perilaku grup di dalam sistem tersebut. Gray menyatakan bahwa budaya atau nilai sosial, di tingkat nasional bisa diprediksi dapat menembus sub-budaya organisasi dan pekerjaan, meskipun dengan tingkat integrasi yang berbeda. Sistem akuntansi dan praktek bisa mempengaruhi dan menguatkan nilai sosial. Nilai Akuntansi dan Klasifikasi Internasional Setelah mengkaitkan nilai sosial pada nilai akuntansi internasional, seperti perkataan Gray, ternyata memungkinkan untuk membedakan antara kekuasaan sistem akuntansi, yaitu sejauh mana sistem tersebut dipengaruhi oleh kontrol perundang-undangan atau profesionalisme, dengan pengukuran dan pengungkapan karakteristik sistem akuntansi. Dengan cara ini, nilai akuntansi dapat dihubungkan dengan karakteristik sistem akuntansi.

Akuntansi Internasional dan Pengaruhnya Terhadap Kebijakan Sektor Keuangan dan Pasar Modal Global

Akuntansi Internasional adalah akuntansi untuk transaksi internasional, perbandingan prinsip akuntansi antarnegara yang berbeda dan harmonisasi berbagai standar akuntansi dalam bidang kewenangan pajak, auditing dan bidang akuntansi lainnya. Akuntansi harus berkembang agar mampu memberikan informasi yang diperlukan dalam pengambilan keputusan di perusahaan pada setiap perubahan lingkungan bisnis. Karakteristik era ekonomi global yaitu : 1. Bisnis internasional 2. Hilangnya batasan-batasan antar Negara era ekonomi global sering sulit untuk mengindentifikasi Negara asal suatu produk atau perusahaan, hal ini terjadi pada perusahaan multinasional 3. Ketergantungan pada perdagangan internasional. Tujuan Akuntansi Internasional • Mengidentifikasi sejarah perkembangan akuntansi internasional • Memperkenalkan berbagai perbedaan nasional dalam sistem akuntansi di dunia • Meringkas evolusi bisnis sampai zaman modern • Membahas pentingnya dimensi akuntansi dalam bisnis global dan topik-topik penting yang membentuk akuntansi internasional. Akuntansi internasional meliputi dua aspek bahasan utama yaitu deskripsi, pembandingan akuntansi, dan dimensi akuntansi atas transaksi internasional. Pada aspek yang pertama, akuntansi internasional membahas gambaran standar akuntansi dan praktek akuntansi pada berbagai negara serta membandingkan standar dan praktek tersebut pada masing-masing negara yang dibahas. Selain itu, aspek akuntansi internasional juga membahas mengenai pelaporan keuangan, valuta asing, perpajakan, audit internasional serta manajemen untuk bisnis internasional. Akuntansi Internasional juga termasuk akuntansi yang bertujuan umum yang berorientasi nasional, dalam arti luas untuk : • Analisa komparatif internasional. • Pengukuran dari isu-isu pelaporan akuntansinya yang unik bagi transaksi-transaksi bisnis mulitnasional. • Kebutuhan akuntansi bagi pasar-pasar keuangan internasional • Harmonisasi keragaman pelaporan keuangan melalui aktivitas-aktivitas politik, organisasi, profesi dan pembuatan standar. Akuntansi Internasional pada khususnya mencakup bidang akuntansi keuangan dan pelaporan, akuntansi manajemen, auditing, perpajakan dan upaya-upaya harmonisasi akuntansi yang sedang dilakukan. Sejarah Akuntansi Internasional Pada abad 14 dan 15 Italia menggunakan system Double bookkeeping entry. Sistem Double bookeeping Entry mempengaruhi kepentingan bisnis negara Inggris dan koloninya . Kemudian pada zaman Fugger dan Kelompok Hanseatik beralih ke Jerman dari ‘Pembukuan Ala italia’. Para filsuf bisnis Belanda mempertajam cara menghitung pendapatan. Di abad 15 aparat pemerintah Perancis menemukan keuntungan dan diterapkan dalam sistem perencanaan dan akuntabilitas pemerintah. Tahun 1850 di Skotlandia terbentuk suatu komunitas profesi akuntan public. Tahun 1870 di Inggris juga lahir suatu komunitas profesi akuntan public. Dari Inggris praktek akuntansi menyebar ke seluruh Amerika Utara dan wilayah persemakmuran. Sistem akuntansi Belanda masuk ke Indonesia. Sistem akuntansi Perancis menemukan tempatnya di Polinesia dan Afrika. Sistem akuntansi Jerman berpengaruh di Jepang, Swedia dan Rusia. Setelah PD-II, sistem akuntansi semakin pesat tumbuh di dunia barat, terutama Jerman dan Jepang. Abad ke-20 Akuntansi tumbuh di Amerika Serikat dan menjadi suatu disiplin ilmu di Universitas. Perbedaan Akuntansi Internasional dengan Akuntansi lain Akuntansi Internasional  Yang dilaporkan adalah perusahaan multinasional (multinational company – MNC).  Operasi transaksi melintasi batas-batas negara.  Pelaporan ditujukan kepada pengguna yang berlokasi di negara selain negara perusahaan. Tiga Bidang Cakupan Akuntansi Internasional • Pengukuran. • Pengungkapan. • Auditing. Peran Akuntansi dalam Perdagangan dan Arus Modal 1. Mempelajari Akuntansi Internasional merupakan salah satu upaya mengurangi perbedaan cara pandang terhadap akuntansi. 2. Semua negara cenderung mengurangi hambatan perdagangan dan pengendalian modal/investasi. 3. Kemajuan IT menyebabkan perubahan yang radikal dalam sistem ekonomi, produksi dan distribusi. Pertumbuhan dan Penyebaran Operasi Perusahaan Multinasional 1. Perdagangan saat ini tidak lagi hanya bersifat bilateral atau regional, tetapi benar-benar sudah bersifat global. 2. Permasalahan akuntansi semakin nyata dalam kegiatan ekspor import, yaitu akuntansi untuk transaksi valuta asing. 3. Saat ini menjadi hal yang lazim perusahaan mendirikan sistem manufaktur dan distribusi di luar negeri (afiliasi) atau usaha patungan (aliansi strategis). 4. MNC (multinaional corporation) mencari lokasi investasi di negara-negara yang sedang berkembang 5. Sebuah perusahaan MNC dituntut membuat laporan ke seluruh investor (pemilik) domestik maupun internasional. 6. Manajer dan akuntan perusahaan MNC harus mempertimbangkan banyak aspek dalam laporan keuangan konsolidasi, seperti: GAAP, lingkungan sosial ekonomi, tingkat inflasi, nilai tukar, sistem perpajakan, dan sebagainya. Fenomena Kompetisi Global  Kompetisi global mendorong akuntansi internasional berperan penting  Standar baru yang melampaui batas-batas negara menjadi hal yang wajar digunakan. Pasar Modal Global Dalam era globalisasi, dunia usaha dan masyarakat telah menjadi semakin kompleks sehingga menuntut adanya perkembangan berbagai disiplin ilmu termasuk Akuntansi. Akuntansi memegang peranan penting dalam ekonomi dan sosial karena setiap pengambilan keputusan yang bersifat keuangan harus berdasarkan informasi akuntansi. Keadaan ini menjadikan akuntansi sebagai suatu profesi yang sangat dibutuhkan keberadaanya dalam lingkungan organisasi bisnis. Perkembangan dunia usaha semakin lama semakin cepat dan sangat bervariasi. Bidang-bidang yang dahulu tidak di bayangkan sebagai sektor usaha sekarang menjadi sektor besar. Bunga Bank yang tinggi mendorong orang mencari alternatif untuk memenuhi kebutuhan permodalannya, persaingan antar perusahaan semakin meningkat dengan dibarengi berbagai permasalahan yang dihadapi oleh perusahaan di Indonesia. Dalam menghadapi itu semua para pengelola perusahaan sangat membutuhkan informasi akuntansi dalam rangka pengambilan keputusan. Akuntansi mengalami perkembangan yang sangat pesat seiring dengan tumbuh dan berkembangnya bisnis surat-surat berharga khususnya bisnis saham di pasar modal. Masyarakat Amerika sudah mengenal bisnis tersebut sejak tahun 1900 (Belkaoui, 2007). Dalam bertransaksi, baik para investor maupun calon investor telah menggunakan informasi keuangan perusahaan sebagai salah satu pedoman dalam membuat prediksi-prediksi dan untuk mengambil keputusan bisnis, yaitu investasi dalam surat-surat berharga, khususnya dalam saham. Perkembangan positif yang terjadi terhadap bisnis saham di pasar modal Amerika juga menunjukkan bahwa kebutuhan perusahaan akan modal juga meningkat seirama dengan perkembangan pasar. Perkembangan ini sekaligus menunjukkan bahwa pasar modal memegang peranan penting dalam perekonomian suatu negara khususnya Amerika pada era tersebut. Disamping itu, juga berarti bahwa kebutuhan dan peran informasi akuntansi menjadi semakin penting.

Kamis, 31 Mei 2012

If You Were the Director Marvel's: 'The Avengers'

if I'm the director in this movie, I will make this movie more awesome. Maybe I would add the female superhero. I'll make unusual character from that female superhero and with unusual power.

The Factors that Inspired Me

from the movie 'Marvel's : The Avenger' so many thing that I learned, one of them is leadership still needed for all people even though around great person. that's a little thing that I love about this movie.


Each character goes through his own plight during this film. You want them to get through it, to beat the bad guys in the end. It’s nearly a tear jerker but the comedy was timed so amazingly that each dramatic part had a little laughter, or a lot sometimes and I have to admit I even clapped a few times, added in!


Selasa, 29 Mei 2012

Review: Marvel’s ‘The Avengers’

Marvel’s ‘The Avengers’

Directed by Joss Whedon
Starring Robert Downey, Jr., Chris Evans, Chris Hemsworth, Tom Hiddleston, Samuel L. Jackson, Mark Ruffalo, Scarlett Johansson, Jeremy Renner, Clark Gregg, Stellan Skarsgard
Surely by now, most everyone and their mother has seen The Avengers.  The mega-crossover event was released in theaters internationally a week before the U.S. release, and it seemed almost everyone on the comics internet was able to weasel their way into some sort of special advance screening before the official May 4th opening day.  Reactions were so overwhelmingly positive for a movie with four years of hype already under its belt, I couldn’t help but take a moment of pause to worry that Avengers might not be all it was expected to be.
I’m partly responsible for the hype, as I did sign up for an all-day Ultimate Marvel Movie Marathon of the previous Marvel Studios films (Iron Man, The Incredible Hulk, Iron Man 2, Thor, Captain America: The First Avenger) leading into the midnight premiere of The Avengers.  Spending 14-hours in a theater with like-minded individuals felt like our very own Avenger assemblage.  The shared experience of watching the solo-films leading into a super-hero team-up of that unprecedented magnitude is something I don’t expect to ever duplicate (sorry, DC).  The theater was electric as the clock struck midnight, and no combination of sore asses or concession-stand indigestion could dull the pure joy that would await us.  Add to that anticipation the big screen debut of the newest Dark Knight Rises and Amazing Spider-Man trailers, and the theater was frothing more than Squirrel Girl with rabies.
I must admit: I was less than impressed with the film’s setup, and the voices in my head started to get louder.  Could The Avengers possibly be…disappointing?  The near-immediate turn of Jeremy Renner‘s Hawkeye into a tool of Loki‘s design was unsettling, and I couldn’t help but feel like a million Dan Mahoney’s screamed out and were suddenly silenced.  Sure, the Tessaract had been introduced in Captain America, but I was uneasy with how swiftly it became the center of the plot.  While Evil Hawkeye still bothered me, the film’s setup was fairly quick, set the plot and characters in motion, and featured an extraordinary action set piece which would likely be reserved for the final act of a lesser action film.
My concerns were quickly shuffled loose this mortal coil when Samuel L. Jackson‘s Nick Fury began the some assembly required to realize The Avengers team we’ve all been waiting for.  Surely, a lot of the early squee moments in Avengers came from the various members of the team meeting-cute, something we’d been promised since Jackson cameoed in Iron Man in 2008.  The Marvel comics the movies are based on have had these characters crossing over for decades, but there’s still something very special about seeing live action versions of these heroes share the big screen for the first time.  And there were SO many of those moments, and they were all expertly crafted by the filmmakers.
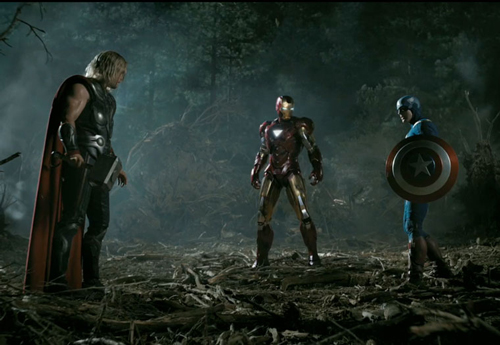


The real test, however, not only for The Avengers in story, but for The Avengers to be validated as a filmmaking success, would be  the final epic battle against the cannon-fodder Chitauri lead by Thor’s butt-hurt brother, Loki.  Much was made about what inter-dimensional force the Earth’s Mightiest Heroes would take on in their big-screen team-up, but in the end, they could’ve been Chitauri, they could’ve been Skrulls, they could’ve been Kree or they could’ve been an army of Russian-speaking ducks, the important thing was, they were a global threat, The Avengers needed to work together to defeat them, and they needed to provide a sufficient body count.  At no point does The Avengers succeed more than when the team is being lead by Captain America, and each member is contributing with their own unique set of skills.  The tracking shot following the action and skipping between heroes in the midst of battle is easily one of the greatest accomplishments in action filmmaking.


In a film that relies so heavily on the concept of team and family, it’s difficult to chose a star or an MVP.  Surely, Joss Whedon acc0mplished what many thought he could not, and likely, what many others could have never attempted.  Mark Ruffalo, the rookie of the cast, shined as both Banner and Hulk, stealing most (if not all) of the characters’ scenes.  Edward Norton could not have pulled off the same tone of Banner, and the CGI and motion capture behind bring The Hulk to life is by far and away the most successful of previous live action Hulk-outings, and makes the CGI in Incredible Hulk look crude and cartoony by comparison.  Scarlett Johansson even manages to pull off a great performance, head-and-shoulders above her abysmal outing in Iron Man 2.  Can we attribute that to Whedon’s love of strong, female heroines?


For my money, The Avengers’ heart and soul thrives in Chris Evans portrayal of Captain America.  Evans is easily the most unlikely of the ensemble to pull off such a storied and well-regarded character, especially considering his previous roles as the young smartass.  Evans hits the notes of Steve Rogers perfectly, and is completely believable as the man that would lead a team of super-beings into battle against the forces of darkness.  Undoubtedly adding to the gravitas of Evans’ Cap is the way series badass Agent Phil Coulson turns into a giddy fanboy around the First Avenger.  Allegedly, there is over 30-minutes of deleted scenes that  were to include more of Rogers integrating himself back into modern-say society, and a reunion with his one-time love Peggy Carter from Captain America: The First Avenger.  I look forward to as much more Cap/Rogers/Evans as I can get.
This is what we’ve all been waiting for, and now that The Avengers has happened, we can die happy, can’t we?  I doubt I’ll ever have as enjoyable a movie-going experience, with a crowd as primed and pumped and ready to cheer and laugh as those I shared this experience with.  There’s more Marvel Studios films coming down the pike, with Iron Man 3 and Thor 2 to hit theaters next year, and Captain American 2 in 2014, with rumors of another Hulk solo film on the agenda, and assuredly a sequel to Avengers in the very near future, and if the mid-credits scene of Avengers is any indication, all bets are off as far as the Marvel movie universe goes.  But will we ever be able to recapture the magic of The Avengers again?  One things for sure:  DC and Warner Bros. aren’t going to duplicate that magic any time s0on.  So, in the meantime, all we can do is watch The Avengers on a constant loop.


source : http://panelsonpages.com/?p=52081

Senin, 30 April 2012

Why do i work?


  • ·         I work for my family
  • ·         I work to earn money
  • ·         I work to change my life
  • ·         I work to eat
  • ·         I work to my passion
  • ·         I work to gain experience
  • ·         I work because I have to

Agree in future


I agreed because Generation Y assumes adults at work are on their side. They were raised by parents who often acted more like friends and mentors. So Gen Y comes to the negotiating table with unprecedented confidence about what kind of workplace they want.
Gen Y is different than previous generation workers in the following ways:
  • Gen Y uses modern tools and technologies, including software that’s easily accessible and free from the Internet; 
  • Gen Y easily maintains their to-do lists, and priorities by synching with the PDAs and iPODs;
  • Gen Y are not workaholics, and understand the relationship between a balanced life and productivity;
  • Gen Y are more likely to love their jobs, because they change jobs more frequently, and stay in jobs that match their passions and talents;
  • Gen Y has a continuing thirst for learning and personal growth;
  • Gen Y wants to have new experiences, try new things, and be creative;
  • Gen Y doesn’t stay in jobs they don’t like just to be comfortable and secure.

Distinguish factor


Ten differences between Generation X and Generation Y employees

Recruitment is an ever changing landscape, and with demographics continually changing it makes for some interesting recruiting strategies going forward. The early Baby Boomers (defined as being born between 1946 to 1964, and aged between 43-61) are now starting to retire, and as recruiters we are now having to put more of a focus on Generation X-ers (defined as being born between 1965 to 1979, and aged between 28-42) and Generation Y-ers (defined as being born between 1980 and 1984, and aged between 13-27).
But to recruit and retain people from these two generations, then we surely need to understand what makes them tick in a working environment. Krista Third of Tamm Communications has noted ten different workplace differences between the X and Y generations that we should all take note of:
1. Preferred style of leadership
  • X - only competent leaders will do
  • Y – collaboration with management is expected
2. Value of Experience
  • X – don’t tell me where you have been, show me what you know
  • Y – experience is irrelevant, as the world is changing so fast
3. Autonomy
  • X – give them direction, and then leave them to it
  • Y – questions, questions, questions
4. Feedback
  • X - expect regular feedback
  • Y - need constant and immediate feedback
5. Rewards
  • X – freedom is the ultimate reward
  • Y – money talks
6. Training
  • X – want to continually learn, if they don’t they will leave
  • Y – still in an exam driven mentality
7. Work Hours
  • X – do their work and go home
  • Y – will work as long as needed …or until they get bored
8. Work Life Balance
  • X – they want to enjoy life to the full, while they are young enough to do so
  • Y – their lives are busy – they need alot of ‘me’ time
9. Loyalty
  • X – they are committed as everyone else working there
  • Y – already working out their exit strategy
10. Meaning of Money
  • X – it gives freedom and independence
  • Y - just something that allows them to maintain their lifestyle
Source : http://blog.sironaconsulting.com/sironasays/2007/12/our-futurex-ver.html

Jumat, 30 Maret 2012

Phrase in English

1. Singing from the same hymn sheet = If people are singing from the same hymn sheet, they are expressing the same opinions in public.
example :  my brother and me  have a same opinion about the politics in Indonesia as Singing from the same hymn sheet.

2. Talk the talk, walk the walk = you say you can do something, you can do what you say you can do.
example :  if you're going to talk the talk, you've got to walk the walk


3. The elephant in the room = An elephant in the room is a problem that everyone knows very well but no one talks about because it is taboo, embarrassing, etc.
example : When I had dinner with my parents, the elephant in the room was the fact that I’m 45 years old and still single.

4. Pass to the monkey = loss or be sneaky
example : Successful entrepreneurs see it pass to the monkey because its stock price broken down.  

5. All hands to the deck = Something that you say when everyone’s help is needed, especially to do a lot of work in a short amount of time
example : all of Indonesia’s national army must help each other to defeat the enemy before it adds a lot to all hands on deck in war 


Kamis, 29 Maret 2012

my obstacles and expectation in study english

i think we all have a problems in english, and we all have the expectation too in english.. like me, i wanna study abroad so i have to good in english, maybe my problem is same with you all, yeah.. my problem is the grammar in english
my grammar is sucks,i have to improve it if i really2 wanna study abroad, but its hard you know :(  i hope i can improve it for the next year, amen!!

My first experience dealing with english

hi guys, i wanna tell my story how and when i study english for the first time. i studied english since im in kinder garden.in there i knew english for the first time, good morning,good afternoon and good night Is the first word that I know.
and in there i learnt to sing a first my english song, a song is "twinkle twinkle little stars" i thinks thats enough for my story, and how about you dude?

Kamis, 05 Januari 2012

Bahaya Minum Air Putih Sambil Berdiri !!


Dalam suatu kajian kesehatan akupuntur yang diadakan salah satu ahli akupuntur. Ini dibuktikan dari segi kesehatan.


Air minum yang masuk dengan cara minum sambil duduk akan disaring oleh sfringer.

Sfringer adalah suatu struktur maskuler (berotot) yang bisa membuka (sehingga air kemih bisa lewat) dan menutup. Setiap air yang kita minum akan disalurkan pada pos- pos penyaringan yang berada di ginjal....

Nah Jika kita minum berdiri, Air yang kita minum tanpa disaring lagi.
Langsung menuju kandung kemih... Ketika langsung menuju kandung kemih, maka terjadi pengendapan disaluran ureter..

Karena banyak limbah-limbah yang menyisa di ureter. Inilah yang bisa
menyebabkan penyakit kristal ginjal.

Salah satu penyakit ginjal yang berbahaya.. Susah kencing itu penyebabnya. .

Adapun cara untuk mengatasinya :

1. biasakan minum duduk.
2. banyak minum air putih tapi jangan kebablasan dan jangan terburu-buru

Jadi mulai dari sekarang mulailah untuk merubah kebiasaan Anda... 


sumber : http://www.kaskus.us/showthread.php?t=6355080

Puisi Terpendek Di Dunia

Aku

Karya : Ayahku dan Ibuku

Hal Yang Paling Menakjubkan Di Dunia


SAMBARAN PETIR


Berapa ukuran petir paling besar yang pernah anda liat?
Yang tinggal di Bogor pasti familiar banget sama petir, bahkan Bogor sudah pernah masuk Guinness Book of Record dengan predikat "Kota dengan Sambaran Petir Terbanyak di Dunia".
Petir mampu menyambar dengan kecepatan 220,000 km/jam dan temperatur nya bisa mencapai 30,000 °C
Sebuah Penelitian yang disponsori PLN cabang Depok pada bulan April, Mei dan Juni 2002 di wilayah kota di selatan Jakarta.
Berhasil mendapati arus petir negatif berkekuatan 379,2 kA (Kilo Ampere) dan petir positif mencapai 441,1 kA.
Dengan kekuatan arus sebesar itu, petir mampu meratakan bangunan gedung yang terbuat dari beton sekalipun.

Tapi itu cuma petir di bumi, para ilmuwan NASA juga sudah lama meneliti petir di Planet Mars.
Tapi penemuan berikut ini sangat mengagetkan, ternyata petir bisa terjadi juga diluar angkasa! bukan hanya di planet yang memiliki atmosfir.
mau tau sebesar apa petir dari Galaksi lain? 


AWAN


Gambar hasil pemindaian gelombang radio dari Galaxy 3C303,
titik merah ditengah adalah petir yang terbentang sejauh 150,000 tahun cahaya.


Profesor Phillip Kronberg bersama Para peneliti dari University of Toronto, berhasil menemukan arus listrik terbesar di alam semesta!
Sambaran petir tersebut adalah sebuah arus listrik sekuat 1 trilyun petir di bumi yang terjadi dipusat Galaksi (BlackHole).
Meski sambaran petir tersebut terjadi di sebuah Galaksi bernama 3C303, yang berjarak sekitar 2 Milyar tahun cahaya dari Bumi,
tapi dukungan teknologi canggih (baca: duit yang banyak), mereka bisa melakukan penelitian dan hipotesa terhadap petir tersebut.

kalau diatas sumber yang ane baca bilang bahwa, petir dengan kapasitas 441,1 kA bisa menghancurkan gedung beton,
Nah, Kapasitas petir ini mencapai: 1,000,000,000,000,000 kA <== (Ane gak ngerti baca nya gan, yang bisa tolong VM/PM ane, serius!)
Energi sebesar ini bukan hanya bisa menghancurkan gedung beton, tapi bahkan seluruh galaksi kita.

yang tidak kalah menakjubkan adalah panjang nya gan,
petir dibumi muncul dari lapisan atmosfir bumi dengan rentang antara 10 sampai 100 KM.
Dan tidak semua petir bisa sampai menyambar ke permukaan bumi,
So, petir diplanet kita panjangnya tidak akan lebih dari 100 KM.


Ada awan yang mengandung air diluar angkasa? Ane sendiri juga kaget waktu pertama kali baca, mana mungkin kan...?
Tapi kembali Para peneliti berhasil menemukan hal menakjubkan diluar angkasa.
Dan kali ini adalah sebuah kumpulan awan yang mengandung uap air.
Sejauh ini kita hanya tau bahwa bumi mungkin hanya satu-satunya planet yang memiliki air, Dalam jumlah paling besar.
Tapi kumpulan awan yang terdapat pada sebuah QUASAR ini,
mengandung air sebanyak 140 trilyun kali dari SELURUH AIR YANG ADA DI PLANET BUMI.\


sumber : http://www.kaskus.us/showthread.php?t=11381778

Kamis, 22 Desember 2011

4 Pilihan Investasi Masa Depan

 Meracik persiapan guna menata masa depan yang sejahtera barangkali merupakan lelakon yang kudu disuntuki. Kelak kita pasti akan berkeluarga. Dan kelak anak-anak kita pasti juga akan membutuhkan biaya hidup dan biaya pendidikan yang tidak sedikit. Tanpa persiapan finansial yang solid, kita mungkin bisa mencederai amanah untuk membimbing anak-anak kita dalam menata kehidupannya.

Nah, salah satu persiapan yang bisa diracik adalah melakukan kegiatan investasi secara pas. Tentu saja syaratnya adalah : kita mempunyai tabungan yang memadai untuk di-investasikan. Kalau tidak ada sisa tabungan, atau malahan setiap bulan tekor, yah lalu apa dong yang mau di-investasikan? Cuma sekeping ilusi?

Oke, semangat. Saya yakin Anda semua pasti punya tabungan yang cukup memadai untuk di-investasikan. Kalau begitu, berikut empat alternatif pilihan investasi yang layak dipertimbangkan


 Waralaba.
Salah satu pilihan investasi yang rancak adalah menggunakan tabungan Anda sebagai modal untuk memulai usaha/bisnis. Jika kita sibuk bekerja dan ndak punya banyak waktu, maka pilihan yang oke adalah dengan memulai usaha melalui waralaba (franchise).

Usaha melalui waralaba merupakan pilihan yang relatif aman sebab biasanya sudah menyediakan sistem dan proses bisnis yang baku; juga pilihan produk yang sudah jelas. Dengan demikian proses untuk menjalankannya tidak akan serumit jika misalnya kita memulai bisnis sendiri dari nol.

Kini banyak peluang waralaba dengan modal yang relatif terjangkau. Hanya dengan modal investasi sekitar 10 sd 25 jutaan, kita sudah bisa memulai usaha baru. Tawaran produknya beragam : mulai dari usaha rumah makan, minuman ringan, jasa pendidikan hingga spa and salon. Kalau kita pas memilih produk, dan lokasi usaha juga strategis, potensi keuntungannya lumayan mak nyus. 


Properti.
Bayangkan impian yang rasanya gurih ini : andaikan kita punya lima ruko, semuanya di lokasi yang pas, dan kita sewakan masing-masing dengan nilai Rp 5 juta/bulan; maka setiap bulan kita bisa punya passive income sebesar Rp 25 juta tunai.

Pertanyaannya : dari mana kita memiliki lima ruko itu? Dari langit? Iya ndak dong. Pasti dari usaha yang tekun, dimulai dengan ruko pertama. Kalau sudah ada hasil, belikan yang kedua, ada hasil, lalu belikan ruko yang ketiga, dan seterusnya hingga kita memiliki “peternakan ruko” (masak kita bisanya cuma kaget kok ruko ada dimana-mana yak…kayak laron aja. Sekale-kale boleh dong punya tekad menjadi “juragan ruko”).

Cara untuk memulai membeli ruko yang pertama simpel : ambil kredit KPR dari bank untuk membeli ruko, dan kemudian ruko itu segera kita sewakan. Nah uang hasil sewanya ini langsung kita setor untuk melunasi kredit setiap bulannya. Selesai dah. Dalam lima tahun ruko itu bisa lunas kreditnya, dan resmi jadi milik kita, tanpa kita mesti terlalu banyak keluar dana investasi.  


Reksadana. 
Dalam investasi ini intinya kita membeli sekumpulan saham yang bagus melalui jasa fund manager yang profesional. Kita menginvestasikan dana (minimal 5 juta) untuk disetor kepada para pengelola reksadana (fund manager). Lalu oleh mereka, dana itu dibelikan aneka saham yang bagus (misal saham Bank BRI, saham Astra, dll), dengan harapan harga saham itu terus naik secara konstan.

Untuk kasus Indonesia, investasi melalui reksadana ini merupakan salah satu pilihan yang cukup jos markojos. Banyak produk reksadana yang mampu memberikan imbalan 4 kali lipat dalam lima tahun terakhir. Ke depan proses ekonomi Indonesia insya Allah bagus. Dan melakukan investasi reksadana adalah salah satu cara agar kita mampu ikut menikmati kemajuan ekonomi dan bisnis di tanah air.
 
 
investasi logam mulia emas.
Tak pelak dalam lima tahun terkahir, logam emas telah menjadi primadona investasi. Sebabnya sederhana : ekonomi dunia terus gonjang ganjing, dan dollar Amerika makin babak belur lantaran ekonomi mereka yang kian tertatih-tatih.

Dalam situasi semacam ini, emas selalu menjadi pelabuhan terakhir untuk bersandar. Itulah kenapa harga emas terus tancap gas pol dalam tiga tahun terakhir.

Namun bukan hanya itu. Harga emas selalu akan naik, diatas laju inflasi. Nilai emas dengan demikian tidak akan pernah turun. Dengan kata lain, investasi emas merupakan salah satu investasi yang paling aman dan menentramkan (jika Anda memang berminat untuk melakukan investasi melalui logam mulia emas,

Rockto.com jejaring sosial buatan anak negeri

Rockto.com adalah layanan media sosial yang memungkinkan penggunanya meletakkan link apa saja di situs tersebut. Rockto.com adalah situs buatan anak Indonesia asli, jadi seharusnya kita bangga dong. Yuk kita lihat apa saja isi dari situs itu mulai dari pendaftaran sampai fitur-fiturnya.

Pertama kali mengetikkan Rockto.com, pengguna akan menemui tampilan sederhana dari rockto.com, untuk mendaftar cukup klik saja "Join The Crowd" dan halaman akan bergeser ke bawah untuk proses registrasi. Proses registrasi juga gampang, cukup masukkan email, nama, username, password dan masukkan kode verifikasi.

Setelah memasukkan semuanya kita akan dibawa ke halaman berikutnya. Halaman ini meminta kita untuk memilih 5 topik yang kita sukai, misal film, musik, dan sebagainya. Setelah semua beres klik 'Next Step'. Di halaman berikutnya akan diberikan saran teman yang dapat kita follow sesuai dengan topik yang kita pilih. Kalau tidak ada yang suka, bisa langsung dilewatkan, klik 'Skip'.

Kemudian dihalaman berikutnya kita disuruh untuk memasang 'Profile Picture', default picture-nya bergambar cowok yang agak narsis dan konyol. Foto yang diminta berukuran 200x200p dengan besar 1 mb dan juga kita diminta untuk menuliskan sedikit biografi tentang kita.

Dan selesai, kita pun sudah masuk ke halaman profil yang sekilas mirip Twitter. Atau jangan-jangan memang seperti Twitter karena tidak ada 'Add Friend' melainkan 'Follow' dan 'Following'. Di halaman profil kita akan ada poster iklan yang aneh dan kita diminta untuk segera mengaktifkan akun lewat email atau iklan ini akan terus ada di halaman profil seumur hidup.

Karena ini Rockto.com, maka tidak ada status, yang ada hanyalah 'Drop your link'. Copy sebuah link dari internet dan Paste ke box dialog, maka kita sudah membagi halaman pada pengguna lain. Rockto.com juga memungkinkan penggunanya untuk melink akun Rockto ke Facebook atau Twitter. Untuk topik kita juga bisa menambahkan lagi topik yang kita mau di sudut kanan atas. Rockto.com juga memiliki fitur 'Badge', bagi yang pernah menggunakan Plurk pasti sudah tidak asing lagi. Poin yang terkumpul dari mendapat follower, share link, dan sebagainya akan mendapatkan badge.

Secara keseluruhan Rockto.com adalah media sosial yang cukup sederhana dan kocak. Apalagi navigasi halaman terbilang mudah karena kemiripannya dengan Twitter itu. Jika Sobat Oke berminat mencoba Rockto.com silahkan saja dan buatlah situs anak negeri ini menjadi lebih maju, kalau bukan kita siapa lagi yang akan menghargai karya anak negeri?

Unidentified Submarine Object

Lebih dari 100 tahun belakangan, para awak kapal yang sedang menjelajahi lautan dibingungkan dengan penampakan-penampakan objek tak dikenal yang muncul dari dalam laut dan terbang dengan kecepatan tinggi. Objek-objek seperti ini kemudian diberi julukan Unidentified Submerged Objek (USO) atau Objek bawah air tak dikenal. Banyak yang percaya kalau objek misterius ini sesungguhnya sama dengan UFO yang sering terlihat di udara. Karena itu, kadang objek ini juga sering disebut dengan istilah UFO air.
Pada tahun 329 SM, pasukan Alexander agung disebut menjumpai dua objek berbentuk piringan yang muncul dari sungai Jaxartes di india. Menurut legenda, Alexander begitu terpesona dengan penampakan itu sehingga ia menghabiskan 6 tahun berikutnya untuk menjelajahi sungai itu dengan peralatan penyelam pertama di dunia.

Christopher Colombus juga disebut pernah menjumpai objek bawah air tak dikenal. Pada tanggal 11 Oktober 1492, kapal Santa Maria yang ditumpangi oleh Colombus sedang melewati wilayah segitiga Bermuda. Kemudian, mereka melihat cahaya-cahaya aneh berkelap-kelip di dalam air disusul dengan munculnya sebuah objek berbentuk piringan yang segera terbang dengan cepat ke angkasa.

Tidak ada yang bisa memastikan apa yang dilihat oleh Alexander agung atau Colombus. Ratusan tahun kemudian, kita kembali menemukan banyak laporan penampakan serupa. Contohnya seperti kesaksian-kesaksian di bawah ini:

Pada tanggal 18 Juni 1845, Malta Times melaporkan:


“Saat itu kapal brigantine Victoria berada sekitar 900 mil di sebelah timur Adalia ketika para awak kapal melihat tiga objek bercahaya muncul dari dalam air. Objek-objek itu terlihat selama 10 menit dan terbang setengah mil dari kapal.”

Menurut para awak yang menyaksikannya, objek-objek itu terlihat berukuran seperti bulan purnama. Penampakan ini juga dilaporkan oleh saksi lain yang berasal dari Adalia, Siria dan Malta.
7 tahun kemudian, objek bawah air tak dikenal kembali menjadi subjek pemberitaan.

Pada bulan Mei 1958, sebuah kapal selam misterius terlihat oleh para awak kapal perang Argentina. Kapal selam itu, walaupun kadang terlihat oleh mata, tidak bisa terlacak oleh sonar, hydrophones atau radar. 14 kapal perang Argentina kemudian memburu kapal selam itu sambil sesekali menembakkan torpedo kearahnya. Namun tidak terlihat adanya tanda kerusakan dan kapal selam itu terus melaju hingga menghilang dari pantauan.

Pada Oktober 1959 dan Januari 1960, kapal selam serupa kembali terpantau oleh militer Argentina. Perburuan kembali terjadi, namun kapal selam itu kembali menghilang.

Kapten Ray.M Pitts, salah seorang spesialis peperangan kapal selam yang ikut dalam perburuan ketiga mengkonfirmasi kalau objek itu memang kapal selam. Namun ia juga mengatakan kalau ia dilarang untuk berbicara lebih jauh mengenai peristiwa itu.

Tahun 1963, perburuan USO yang lain kembali terjadi. Kali ini sonar kapal selam Amerika yang sedang berada di Puerto Rico menangkap sebuah objek yang bergerak dengan kecepatan 150 knots dan berada pada jarak 20.000 kaki di bawah kapal selam. Kapal selam itu membuntuti objek itu selama 4 hari lamanya. Pada hari ke-4, objek itu tiba-tiba bergerak dengan kecepatan yang tinggi sehingga lolos dari pantauan sonar.

Pada Agustus 1965, para awak kapal Raduga dari Rusia, sementara sedang berlayar di laut merah, melihat sebuah objek elips berapi muncul dari dalam air dan melayang di permukaan selama beberapa lama. Jarak objek itu hanya 2 mil dari kapal. Para awak memperkirakan kalau objek itu memiliki diameter 60 meter dan melayang pada ketinggian sekitar 150 meter dari atas permukaan laut.

Pada tanggal 30 Juni 1967, para awak kapal Naviero dari Argentina melihat sebuah objek silinder di dalam air. Objek itu mengeluarkan cahaya berwarna biru putih dan panjangnya diperkirakan sekitar 33 meter. Yang aneh adalah, objek itu tidak mengeluarkan suara sama sekali walaupun ia bergerak di air dengan kecepatan yang cukup tinggi. Bahkan hampir tidak ada ombak yang tercipta karena pergerakan benda itu. Ketika objek itu nyaris menabrak kapal Naviero, ia segera berubah arah dan menyelam kembali ke dalam air.

Pada tahun 1967, para saksi yang terdiri dari belasan orang melihat sebuah objek tak dikenal jatuh ke air di Shag Harbour, Nova Scotia, Kanada. Objek tersebut, yang terlihat seperti sebuah pesawat aneh, diperkirakan memiliki panjang sekitar 18 meter. Para saksi mata juga menyebutkan kalau pesawat itu melayang sebentar, mengeluarkan cahaya berwarna oranye, lalu masuk ke dalam air.

Insiden ini sempat diberitakan oleh media-media seluruh dunia hingga menyebabkan pihak militer dan polisi Kanada melakukan pencarian besar-besaran. Namun, pesawat misterius tersebut tidak ditemukan sama sekali.

Insiden Shag Harbour adalah salah satu insiden UFO yang paling terkenal di dunia.

Salah satu peristiwa perjumpaan USO yang paling aneh, mungkin yang berhubungan dengan kapal Volga.

Pada tanggal 7 Oktober 1977, Volga, sebuah kapal Rusia yang digunakan untuk memperbaiki kapal selam, sedang berada di laut karena panggilan untuk memperbaiki sebuah kapal selam. Tiba-tiba 9 objek bulat terlihat muncul dari air dan segera mengelilinginya. Peristiwa ini berlangsung selama 18 menit. Saat itu juga, seluruh sistem komunikasi di atas Volga mengalami gangguan. Kapten Tarantin yang memimpin segera memerintahkan para awak untuk mengamati objek-objek tersebut:

“Aku ingin kalian mengamati objek tersebut dengan hati-hati dan mengingatnya baik-baik! Aku juga ingin kalian menggambarnya supaya ketika kita kembali ke Sovyet, tidak ada yang bisa bilang kalau kapten kalian ini gila dan mabuk!”


Pada tanggal 26 Juli 1980, para pelaut dari kapal Brazil, Caioba-Seahorse, melihat objek bulat berwarna abu-abu dengan diameter sekitar 10 meter sedang meluncur di air. Pada saat yang sama, cahaya terang muncul di horizon dan mendekati objek tersebut. Lalu, semua peralatan di atas kapal mati secara mendadak. Cahaya itu kemudian bergabung dengan USO yang ada di dalam air. Setelah itu, USO itu naik, melayang selama beberapa saat dan terbang dengan kecepatan tinggi ke angkasa.

Salah satu penampakan USO yang paling spektakuler mungkin adalah yang terjadi pada tanggal 14 Juni 1992. Para saksi mata di California, mengaku melihat ratusan pesawat aneh muncul dari laut tanpa mengeluarkan suara. Penampakan ini kemudian segera dilaporkan ke pihak kepolisian. Namun, karena sifat penampakan yang terlalu luar biasa, pihak kepolisian tidak menindaklanjuti laporan ini. Kisah penampakan California ini pernah diangkat oleh History Channel dalam sebuah film dokumenternya.

Hingga hari ini, tidak ada yang bisa memberikan penjelasan mengenai identitas objek-objek tersebut.


sumber : http://www.kaskus.us/showthread.php?t=8090990